
El Criterio de Kelly es una fórmula matemática desarrollada en 1956 por John Kelly de los laboratorios Bell que determina el tamaño óptimo de apuesta para maximizar el crecimiento del capital a largo plazo. Originalmente diseñada para optimizar señales de comunicación, la fórmula encontró aplicación natural en apuestas y mercados financieros, convirtiéndose en el estándar […]
Criterio de Kelly
Updated octubre 2026
Licensed
 Available in United States
Fast payouts
18+ Only
El Criterio de Kelly es una fórmula matemática desarrollada en 1956 por John Kelly de los laboratorios Bell que determina el tamaño óptimo de apuesta para maximizar el crecimiento del capital a largo plazo. Originalmente diseñada para optimizar señales de comunicación, la fórmula encontró aplicación natural en apuestas y mercados financieros, convirtiéndose en el estándar teórico contra el que se miden todas las estrategias de staking. Para apostadores serios, entender Kelly no es opcional; es conocimiento fundamental que separa el staking disciplinado de la improvisación.
La genialidad de Kelly está en que resuelve matemáticamente un dilema que los apostadores enfrentan intuitivamente: apostar poco desaprovecha oportunidades de valor, pero apostar mucho arriesga la ruina. Kelly encuentra el punto exacto donde el crecimiento esperado se maximiza sin asumir riesgo de quiebra inaceptable. Es el equilibrio perfecto entre agresividad y prudencia, calculado con precisión matemática.
La fórmula de Kelly explicada
La fórmula completa del Criterio de Kelly para apuestas deportivas es:
f* = (bp – q) / b
Donde:
- f* = fracción óptima del bankroll a apostar
- b = cuota decimal menos 1 (lo que ganas por cada unidad apostada)
- p = probabilidad de ganar según tu estimación
- q = probabilidad de perder (1 – p)
Una forma equivalente más intuitiva es: f* = (Cuota × Probabilidad – 1) / (Cuota – 1)
Ejemplo práctico: crees que un resultado tiene 60% de probabilidad y la cuota es 2.10. El cálculo es:
- b = 2.10 – 1 = 1.10
- p = 0.60
- q = 0.40
- f* = (1.10 × 0.60 – 0.40) / 1.10 = (0.66 – 0.40) / 1.10 = 0.26 / 1.10 = 0.236 o 23.6%
Kelly sugiere apostar 23.6% del bankroll en esta oportunidad. Este porcentaje parece extremo, y efectivamente lo es para aplicación práctica, como veremos más adelante.
Propiedades matemáticas de Kelly
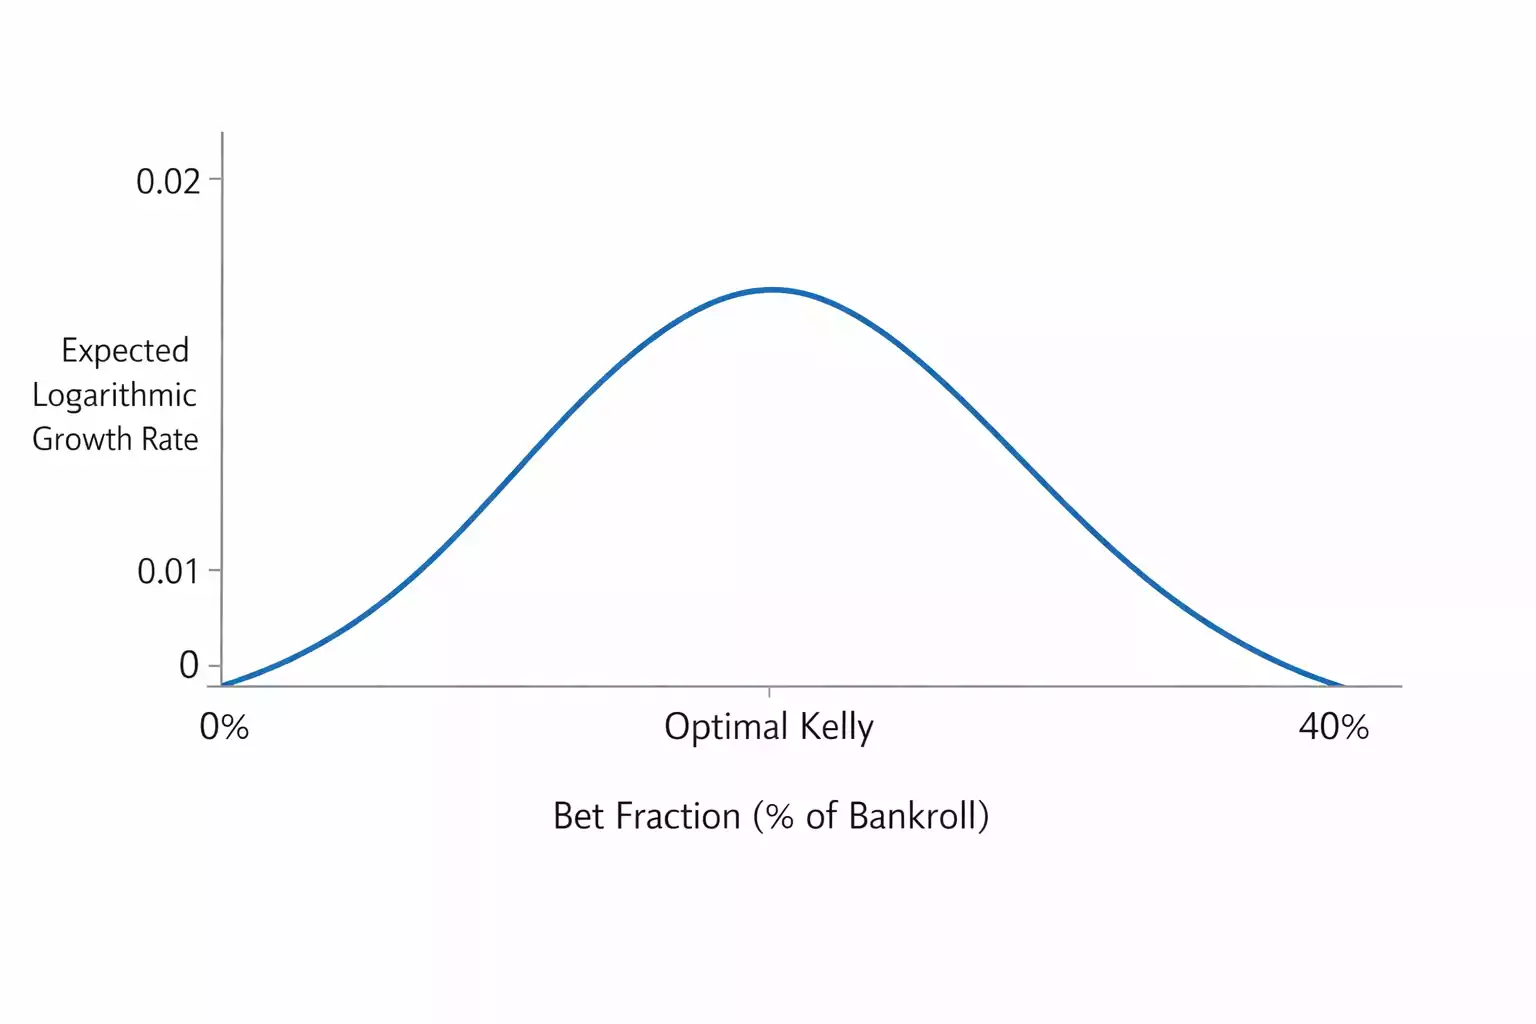
Kelly tiene propiedades teóricas notables. Primero, maximiza la tasa de crecimiento geométrico del capital, lo que significa el mayor crecimiento compuesto posible a largo plazo. Segundo, la probabilidad de ruina con Kelly es cero en el límite infinito, siempre que tus estimaciones de probabilidad sean correctas.
Tercero, Kelly ajusta automáticamente por el tamaño del edge: apuestas más cuando el valor es mayor, menos cuando es marginal. Una apuesta con 20% de edge recibe más capital que una con 3% de edge, proporcionalmente a la ventaja detectada. Esta característica hace que Kelly sea eficiente en asignar capital a las mejores oportunidades.
Cuarto, Kelly nunca sugiere apostar en oportunidades con edge negativo. Si la cuota multiplicada por tu probabilidad es menor que 1, el numerador de la fórmula es negativo, indicando que no debes apostar. Esto proporciona un check automático contra apuestas sin valor.
El problema de Kelly completo
A pesar de su elegancia teórica, aplicar Kelly completo en la práctica es problemático por varias razones. La más importante es que Kelly asume que tu estimación de probabilidad es perfectamente correcta, lo cual nunca es verdad. Si sobreestimas sistemáticamente tus probabilidades, Kelly te hará apostar más de lo debido, amplificando tus errores.
Kelly completo también genera varianza muy alta. En simulaciones, un apostador Kelly completo puede ver su bankroll bajar 50% o más durante rachas perdedoras normales antes de recuperarse. Pocos apostadores tienen la fortaleza psicológica para mantener la disciplina durante estas fluctuaciones extremas.
Adicionalmente, Kelly no considera límites de apuesta ni liquidez. Si Kelly sugiere apostar 15% del bankroll pero el límite de la casa es 500€ y tu bankroll es 50.000€, no puedes ejecutar la apuesta completa. En la práctica, las restricciones operativas hacen irrelevante el cálculo Kelly puro en muchas situaciones.
Kelly fraccionario: la solución práctica
La solución estándar a los problemas de Kelly completo es usar Kelly fraccionario, apostando una fracción fija del Kelly calculado. Las fracciones más comunes son:
- Kelly 1/4 (25%): Muy conservador. Reduce el crecimiento teórico pero también reduce la varianza a niveles manejables. Ideal para apostadores que priorizan preservación de capital.
- Kelly 1/2 (50%): Balance moderado entre crecimiento y estabilidad. La elección más popular entre profesionales.
- Kelly 1/3 (33%): Intermedio entre 1/4 y 1/2, otra opción común.
Con el ejemplo anterior donde Kelly completo sugería 23.6%, las fracciones serían: Kelly 1/4 = 5.9%, Kelly 1/2 = 11.8%, Kelly 1/3 = 7.9%. Estos porcentajes siguen siendo sustanciales pero son más manejables que el Kelly completo.
Kelly fraccionario también proporciona «colchón» contra errores de estimación. Si tu probabilidad estimada es incorrecta, apostar menos del óptimo teórico limita el daño de ese error. Es seguro de error en un sistema donde los errores son inevitables.
Cálculo de Kelly para diferentes escenarios
Kelly se adapta a diferentes estructuras de apuesta. Para apuestas simples con dos resultados (ganar o perder todo), la fórmula estándar aplica directamente. Para apuestas con push (devolución), la fórmula debe ajustarse para incluir la probabilidad del empate.
En mercados con tres resultados como el 1X2, puedes calcular Kelly para cada resultado individualmente. Si solo el local tiene valor positivo según tu análisis, calculas Kelly solo para esa opción e ignoras las demás. No tiene sentido apostar a resultados sin valor aunque Kelly pueda calcularse para ellos.
Para apuestas combinadas, Kelly se complica porque las probabilidades se multiplican. Teóricamente deberías calcular la probabilidad compuesta y la cuota compuesta, pero en la práctica, muchos profesionales evitan combinadas precisamente porque la aplicación de Kelly se vuelve imprecisa.
Ventajas y limitaciones de Kelly
Las ventajas de Kelly incluyen: optimización matemática del crecimiento, ajuste automático por tamaño del edge, disciplina inherente que previene over-betting, y escalamiento natural con el tamaño del bankroll. Un sistema Kelly bien implementado toma decisiones de staking objetivamente, eliminando la subjetividad emocional.
Las limitaciones incluyen: dependencia crítica de estimaciones de probabilidad precisas, varianza alta con Kelly completo, complejidad de aplicar a portfolios de múltiples apuestas simultáneas, e inaplicabilidad cuando hay restricciones de liquidez o límites de apuesta.
La limitación más importante prácticamente es la sensibilidad a errores de estimación. Un error del 5% en tu probabilidad estimada puede resultar en error del 50% en el stake Kelly. Esta amplificación de errores hace que Kelly funcione mucho mejor en teoría que en práctica a menos que uses fracciones conservadoras.
Kelly con múltiples apuestas simultáneas
Cuando tienes múltiples oportunidades de apuesta disponibles simultáneamente, Kelly se complica. El enfoque simple de calcular Kelly independientemente para cada apuesta e ignorar correlaciones puede llevar a sobre-exposición total si muchas apuestas tienen valor el mismo día.
Un límite práctico es establecer un máximo de exposición total, por ejemplo 20-30% del bankroll en apuestas activas simultáneas. Si Kelly sugiere 5 apuestas de 8% cada una (40% total), reduces proporcionalmente cada una para mantenerte dentro del límite de exposición.
Para apuestas correlacionadas (por ejemplo, varios partidos del mismo equipo en diferentes competiciones), el ajuste es más complejo porque los resultados no son independientes. En estos casos, profesionales tratan las apuestas correlacionadas como una sola oportunidad y calculan Kelly para el conjunto.
Implementación práctica
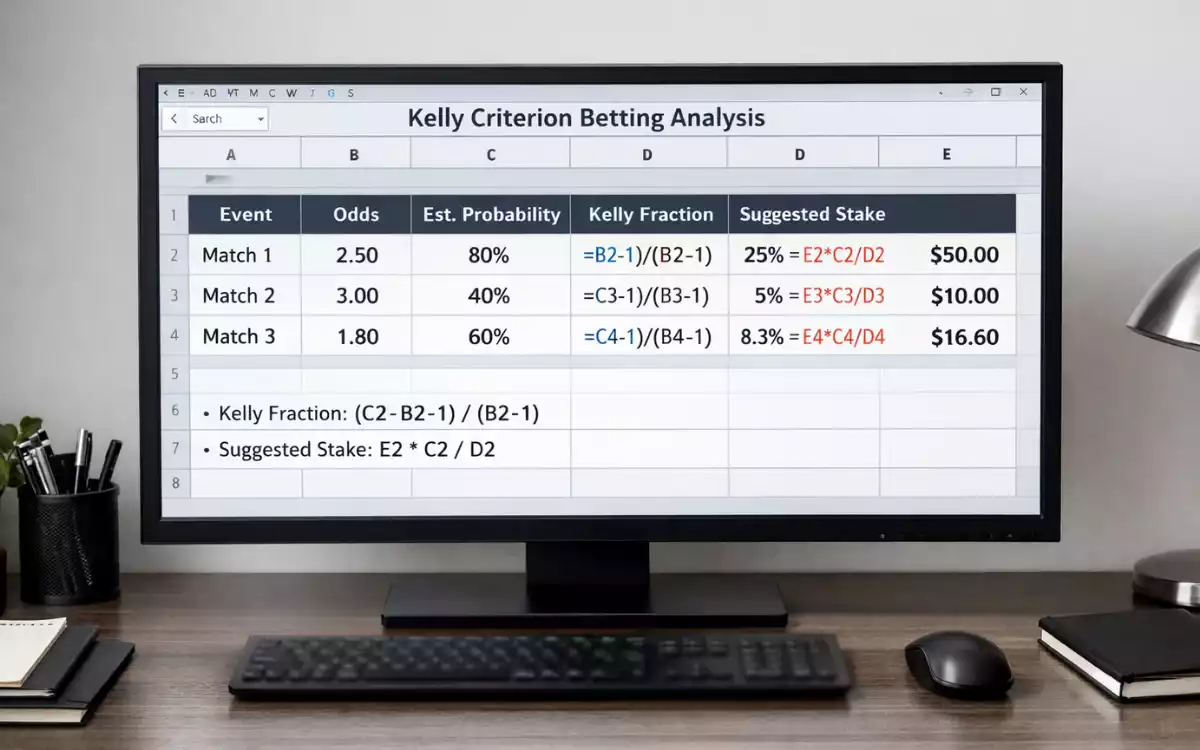
Para implementar Kelly en tu proceso de apuestas, necesitas: un registro preciso de tu bankroll actual, estimaciones de probabilidad para cada apuesta (no solo sensaciones, sino números concretos), y disciplina para calcular y seguir el staking sugerido.
Una hoja de cálculo simple puede automatizar el cálculo. Columnas para: evento, cuota, probabilidad estimada, y una fórmula que calcule Kelly (con tu fracción elegida). La hoja te dice exactamente cuánto apostar antes de que emociones o intuiciones interfieran.
El proceso de asignar probabilidades numéricas a cada apuesta es valioso incluso más allá de Kelly. Te obliga a cuantificar tu confianza, identificando cuándo tienes convicción fuerte versus cuándo estás adivinando. Esta claridad mejora tu toma de decisiones independientemente de qué fórmula de staking uses.
Comparación con otras estrategias
Frente a flat betting (apostar siempre lo mismo), Kelly tiene mayor potencial de crecimiento pero mayor varianza. Flat betting es más simple y más estable psicológicamente. Para apostadores recreacionales o principiantes, flat betting puede ser preferible por su simplicidad.
Frente a staking por confianza informal (apostar «más» cuando estás seguro), Kelly proporciona estructura y disciplina. El staking informal típicamente sobreestima confianza y subóptimiza, mientras Kelly cuantifica exactamente cuánto vale cada nivel de confianza.
Frente a sistemas de progresión como Martingala, Kelly es incomparablemente superior. Los sistemas de progresión ignoran el valor de cada apuesta y eventualmente garantizan ruina; Kelly ajusta por valor y minimiza riesgo de ruina. No hay comparación teórica ni práctica.
Kelly como filosofía
Más allá de la fórmula específica, Kelly representa una filosofía de gestión de capital: apuesta proporcionalmente a tu ventaja, nunca más de lo que tu edge justifica, y deja que las matemáticas guíen decisiones que las emociones distorsionarían.
Esta filosofía aplica incluso sin usar la fórmula exacta. Reconocer que deberías apostar más en oportunidades de mayor valor, que existe un límite matemático a lo que deberías arriesgar, y que la preservación del bankroll permite capturar valor a largo plazo, son principios Kelly que mejoran cualquier sistema de staking.
El Criterio de Kelly no es la respuesta final a todas las preguntas de staking, pero es el marco teórico correcto desde el cual evaluar alternativas. Conocerlo, aunque elijas desviarte conscientemente de sus prescripciones, hace de ti un apostador más sofisticado con mejor comprensión de los trade-offs involucrados en cada decisión de staking.

- Exclusive bonus for new players
- High odds and fast payouts
- Register now and get the advantage
Promo code
WELCOME5
Offer ends in
--:--
18+